ربع أكبر بمعدلات نمو مختلفة
حدد بيان سال إيرادات الربع الثالث عند 579 مليون ريال، بارتفاع سنوي 38%، والربح التشغيلي بنحو 252 مليوناً بزيادة 34%، وصافي الربح بنحو 232 مليوناً بزيادة 28%. وتورد تغطية أرقام الرقم الأدق لصافي الربح عند 231.92 مليون ريال. وقد ارتفعت المؤشرات جميعها، لكن تباطؤ النمو تدريجياً من الإيرادات إلى صافي الربح يوضح لماذا لا يصف عنوان المبيعات وحده اقتصاديات الربع.
عندما تزيد الإيرادات أسرع من الربح، قد تنخفض نسبة الربح المحتفظ به رغم ارتفاع قيمته المطلقة. وهذه نتيجة حسابية لا دليل على توقف النمو. وتعني أن الشركة تعمل بحجم أكبر، بينما تصل حصة أصغر من كل ريال إيرادات إلى صافي الربح مقارنة بقاعدة مماثلة. لذا يلزم فهم مزيج الأنشطة وتكاليف التوسع إلى جانب الاعتراف بمستوى المبيعات القياسي.
التحسن الفصلي والمقارنة السنوية قد يجتمعان
تعلن الإدارة هامشاً تشغيلياً فصلياً قدره 43.5%، بتحسن 1.9 نقطة مئوية عن الربع الثاني. ويستخدم هذا البيان الربع السابق مباشرة مرجعاً، وينبغي فصله عن معدلات النمو السنوية. فقد يتعافى الهامش مقارنة بالأشهر الثلاثة السابقة بينما يبقى دون الفترة نفسها من العام الماضي. ولا تناقض في ذلك؛ فالمقارنتان تجيبان عن سؤالين مختلفين عن الزخم والقاعدة السنوية.
يفيد هذا الفصل خصوصاً في شركة تشهد تغيراً في النشاط والاستثمار. فالمقارنة المتتابعة تبين تطور الربع الأخير بعد سابقه، بينما تقلل المقارنة السنوية بعض الفروق الموسمية، مع بقاء أثر الاستحواذات ومزيج الخدمات ممكناً. ولا يكفي أي منهما تفسيراً كاملاً منفرداً. ويحتاج القارئ إلى اتساق الفترة والمؤشر ونطاق العمليات طوال المقارنة.
بلجيكا تغير نطاق التقرير
اكتمل الاستحواذ على Aviapartner Liège SA في 31 يوليو، وضُمت نتائج أغسطس وسبتمبر إلى الربع الثالث. وتحمل العملية الآن اسم SAL International Ground Handling Belgium SA. وتقول سال إن التوحيد الأولي كان مؤقتاً لعدم اكتمال تخصيص سعر الشراء في 30 سبتمبر، مع توقع إتمام محاسبة الاستحواذ في الربع الرابع. وهذه تفاصيل جوهرية لما تتضمنه المجموعة المعلنة حالياً.
قد يضيف النشاط المستحوذ عليه إيرادات دون أن تمثل الزيادة نمواً ولدته العمليات السابقة. ولا يقلل ذلك أهمية دخول سوق جديدة، لكنه يغير السؤال الذي تجيب عنه الأرقام. فالنمو المعلن يقيس المجموعة الموسعة، بينما يحتاج النمو العضوي نطاقاً قابلاً للمقارنة. ولا يبرر البيان وصف الزيادة كاملة بأنها نمو في أحجام الشحن السعودية، ولا يحدد شهران من التوحيد مساهمة بلجيكا لسنة كاملة.
المحاسبة المؤقتة مرحلة محددة
تخصيص سعر الشراء هو توزيع مقابل الاستحواذ على الأصول والالتزامات المحددة المكتسبة، ومعالجة المتبقي وفق القواعد المحاسبية المنطبقة. ويشير التخصيص المؤقت إلى عدم اكتمال هذا القياس، ولا يعني أن الصفقة نفسها لا تزال مقترحة. وفي حالة سال، يمثل اكتمال العملية وعدم اكتمال التقييم المحاسبي حقيقتين منفصلتين لا ينبغي الخلط بينهما.
قد يؤثر التخصيص النهائي في عرض الأصول المكتسبة والأعباء المحاسبية اللاحقة. ولذلك تتمثل المتابعة المهمة في الإفصاح النهائي والتغييرات التي يحددها، بدلاً من افتراض تعديل إيجابي أو سلبي قبل النشر. ولا يقدر هذا التقرير تعديلاً من هذا النوع، بل يسجل الحالة التي أعلنتها الشركة بنهاية الربع والجدول الذي أعطته الإدارة لإنجاز العمل.
الشبكة القائمة توفر السياق التشغيلي
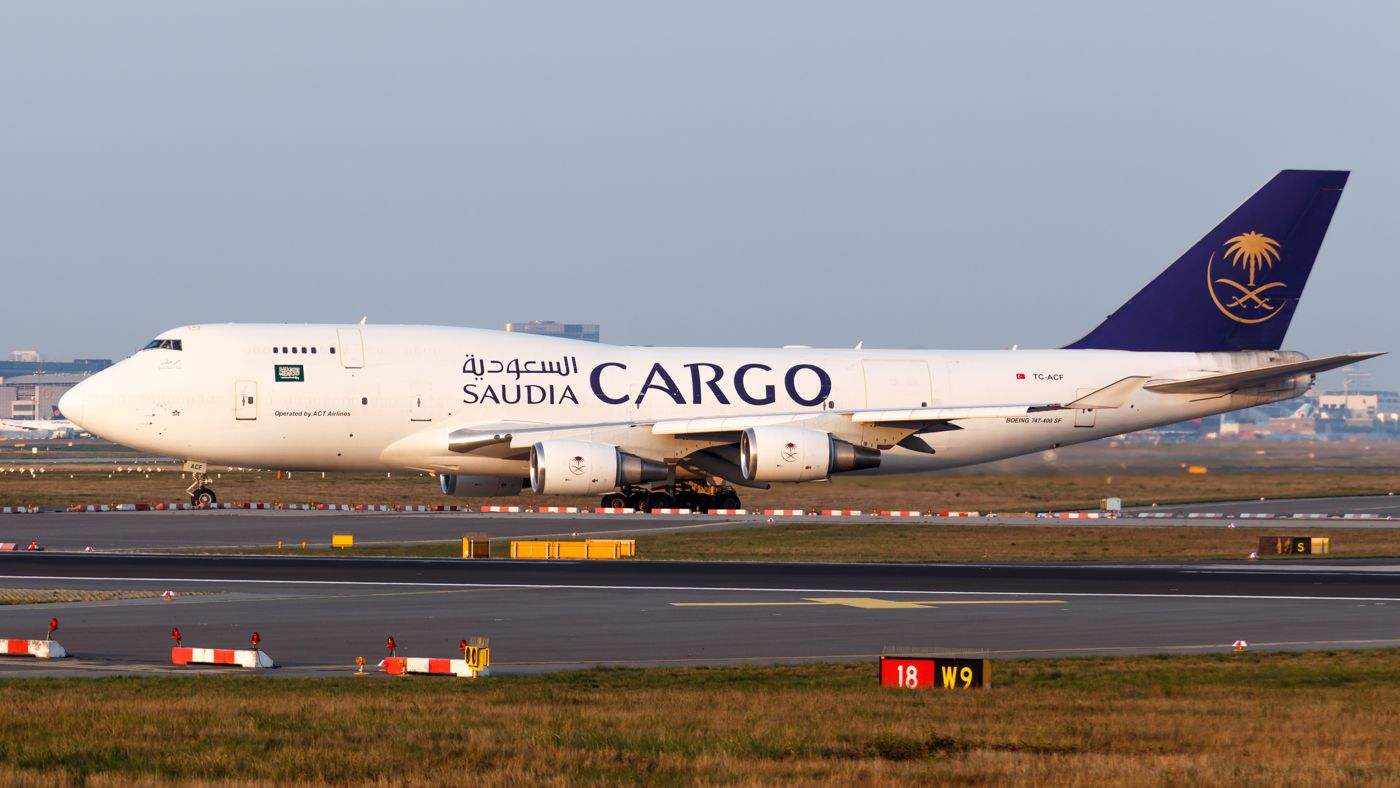
يصف موقع علاقات المستثمرين شبكة سعودية تتمحور حول الرياض وجدة والدمام والمدينة، إلى جانب خمس عشرة محطة داخلية. وتشمل الخدمات مناولة الشحن الأرضية والخدمات اللوجستية الأوسع براً وبحراً وجواً. ويفسر هذا النموذج اختلاف تأثير نشاط الشحن وتسعير الخدمات ومزيج الأعمال في الإيرادات. فمزود المناولة يحقق إيرادات من الخدمات المحيطة بحركة البضائع ومعالجتها، ولا يعادل شركة طيران تبيع الرحلة نفسها.
وتوسع الإضافة البلجيكية هذا السياق دولياً. والفرصة التجارية هي منصة أوسع، لكن الشركة تحتاج إلى دمج العاملين والأنظمة وعلاقات العملاء والتقارير. وهذه متطلبات عامة للاستحواذ، وليست مشكلات غير معلنة ننسبها إلى الصفقة. وستأتي أدلة الأداء من مساهمة العملية المكتسبة في الفترات التالية وكلفة صيانة المنصة الموسعة وتطويرها.
النقد والاستثمار جزءان من التقييم نفسه
تعلن سال تدفقاً نقدياً تشغيلياً لتسعة أشهر قدره 696 مليون ريال، بزيادة 10%. وهو مقياس منفصل عن الأرباح الفصلية، ولا تجوز مقارنته بها كما لو كانا يغطيان الفترة نفسها. ويساعد على وصف الموارد التي يولدها النشاط قبل احتساب كامل حركات الاستثمار والتمويل، لكنه لا يحدد وحده النقد المتاح للتوزيع بعد جميع الالتزامات الأخرى.
تستثمر الشركة في بنية الشحن وقدرات الخدمات اللوجستية وأعمال المناطق التابعة لها. والمهمة التحليلية هي ربط الالتزامات بالنقد المطلوب والخدمات المستقبلية المستهدفة. فقد يخلق التوسع تكاليف قبل نضج الإيرادات المرتبطة بها، بينما يساعد نشاط أساسي مربح على تمويل تلك الفترة. وتتوقف جاذبية العائد الناتج على التنفيذ والاستخدام، لا على حجم البرنامج الاستثماري المعلن وحده.
النتائج التالية ستوضح المجموعة الموسعة
الخبر المباشر هو ربع بإيرادات معلنة قياسية وأرباح أعلى، يشمل أول شهرين من العمليات البلجيكية. ويمكن للإفصاحات التالية توضيح محاسبة الاستحواذ المكتملة ومساهمة المجموعة الموسعة والعلاقة بين النمو والهوامش. وتحافظ هذه المتابعة على الإنجاز الوارد بالأرقام دون افتراض غير مسند بأن كل مكون سيتكرر بالمعدل نفسه.
وتظهر النتائج للشركات المتابعة للوجستيات السعودية شبكة مناولة قائمة توسع نطاقها وتدير كلفة التوسع. أما لتقييم الأداء المالي، فالفصل المفيد هو بين الحجم والربحية وتوليد النقد. وجميعها مهمة، ويقدم البيان الأخير معدل نمو وفترة قياس مختلفين لكل منها.
Gabriel Nicolaev – CyGuru