الأرقام المعلنة
ارتفعت الإيرادات 33.2% والأرباح بعد الضريبة 87% مقارنة بالفترة المناظرة من 2025، وفق أساس المقارنة للعمليات المستمرة في البيان. وسجل تقرير وام أرباحاً إجمالية قدرها 25.3 مليار درهم وأرباحاً قبل الضريبة 35.1 مليار. وهذه مقاييس منفصلة وليست أوصافاً متبادلة للوعاء نفسه. وتساعد قراءتها بالتسلسل على تحديد المقارنة قبل الاستنتاج من أسرع نسبة نمو. وتخص الفترة الأشهر التسعة الأولى من 2026، وليست نتائج سنة كاملة أو تقييماً منجزاً للربع الرابع.
مصادر مختلفة للنمو داخل المحفظة
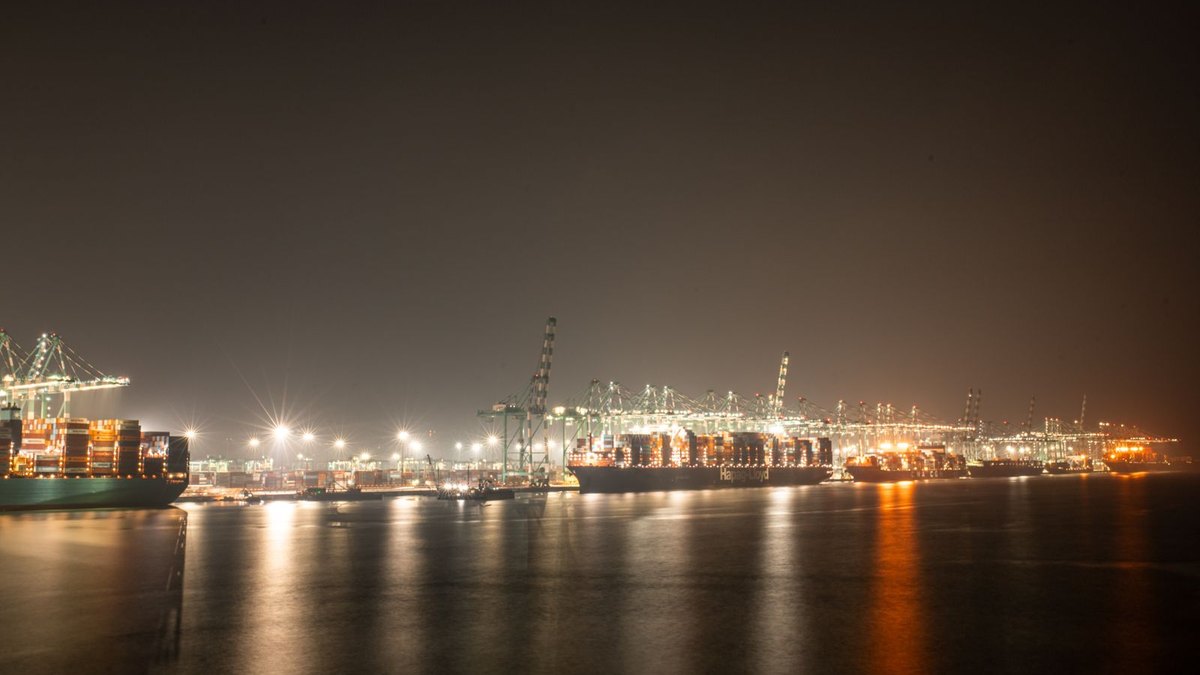
سجلت سبعة من القطاعات الثمانية ارتفاعاً في الإيرادات. وأسهم العقار والإنشاء بـ33.3 مليار درهم والأنشطة البحرية والتجريف بـ22.4 مليار، وبلغت إيرادات الطاقة والتعدين 19.3 مليار. ويعزو بيان الشركة جزءاً من نتيجة الأرباح إلى دخل الاستثمار في الخدمات المالية، مع أرباح مجمعة قدرها 12.6 مليار للقطاعات السبعة الأخرى. ويهم هذا التمييز لأن المجموعة المتنوعة قد تنمو بآليات مختلفة بالتزامن. ولا ينبغي افتراض أن معدل نمو الربح المجمع يصف نمو كل نشاط تشغيلي.
تحليل: ما الذي تغير داخل كل مقياس؟
تتمثل الخطوة التحليلية المفيدة في ربط كل رقم بالنشاط الذي يقف خلفه. فزيادة المبيعات وتغير مزيج الأعمال ودخل الاستثمار وتغير الملكية آثارها مختلفة على قابلية التكرار. ولا يثبت معدل نمو رئيسي وحده أي أثر سيستمر. ولذلك تفصل القراءة المنضبطة بين ما تعلنه الشركة وما يستنتجه المحلل بشأن الأرباح المقبلة. وتفيد هذه الحدود خصوصاً لمجموعة تضم أعمالاً بعملاء وانكشافات اقتصادية مختلفة، وتمنع اختزال المحفظة المعقدة في قصة واحدة لمجرد ملاءمة النتيجة المجمعة لعنوان قصير.
قراءة النقد والدين معاً
يذكر البيان نقداً وأرصدة مصرفية بقيمة 76.6 مليار درهم وصافي دين 30.4 مليار في نهاية سبتمبر. ويمكن أن تتزامن أرصدة نقدية كبيرة مع ارتفاع الدين، لأنهما يجيبان عن أسئلة مختلفة بشأن الموارد والتمويل وتوظيف رأس المال. والمطلوب فهم التعريفات والالتزامات بدلاً من اختيار الرقم الذي يؤيد رأياً مسبقاً. ويحتاج القارئ إلى القوائم والإيضاحات لتقييم الاستحقاقات والقيود وتوزيع الموارد داخل المجموعة. ولا يثبت البيان وحده أن كل شركة تابعة تحصل على السيولة نفسها بالشروط نفسها.
اتساع المحفظة يصعب المقارنة
تتطلب مقارنة فترتين لشركة قابضة متنوعة الانتباه إلى نطاق الأعمال المقاس فعلاً. فقد يغير الاستحواذ حجم النشاط، وقد يغير التخارج نقطة المقارنة. وهذا مبدأ عام للقراءة وليس ادعاء بأن صفقة محددة تفسر النتيجة كلها. ولذلك يجب إبقاء قيد العمليات المستمرة إلى جانب نسب النمو؛ فحذفه يجعل المقارنة أبسط مما تعرضه الشركة. وينطبق الانضباط نفسه عند مقارنة العالمية القابضة بشركة تعمل في قطاع واحد.
الفرق بين النتيجة والتوقع
يوفر الإعلان دليلاً عن فترة مالية منجزة. أما التوقعات فتحتاج افتراضات إضافية بشأن الأسواق والتشغيل وأداء الاستثمار. وينبغي إظهار هذه الافتراضات بدلاً من إخفائها في كلمة مثل الزخم. ويمكن الإبلاغ بدقة عن نتيجة قوية للتسعة أشهر دون الوعد بمعدل نمو مماثل العام المقبل. كما أن تحديد مساهمة دخل الاستثمار لا يبرر تجاهل الإنجازات التشغيلية. ويمكن للتقرير المتوازن الاعتراف بكليهما وشرح الفرق وترك المستقبل مفتوحاً حتى تتاح أدلة أخرى، بدلاً من تحويل النتائج آلياً إلى استنتاج تداول.
ما الذي نتابعه في الإفصاح المقبل؟
تشمل المقارنات المفيدة التالية تطور القطاعات وتوافق توليد النقد مع الأرباح المعلنة وأثر الالتزامات الجديدة على الميزانية. وهذه أسئلة للمتابعة وليست توقعاً بتدهور أو تحسن. ويمكن تسجيل الفترة والمقياس ونطاقه المعلن ثم مراجعة المقياس نفسه في الإصدار التالي. ويحد ثبات المرجع من الميل إلى تبديل المقاييس عندما تتغير الرواية، كما يساعد على فصل التقدم الفعلي عن فروق العرض أو تغير تركيبة المجموعة الكبيرة.
نتيجة كبيرة تستحق وصفاً دقيقاً
تظهر أرقام العالمية القابضة قاعدة إيرادات أكبر وارتفاعاً حاداً في الأرباح بعد الضريبة. ويحافظ التقرير الأكثر إفادة على الفترة المالية وأساس العمليات المستمرة والفصل بين المساهمات التشغيلية ودخل الاستثمار والتمويل. وفي قراءتنا، تستحق تركيبة النمو اهتماماً يعادل حجمه. والأرقام دليل على الأداء المعلن، وليست تقييماً للأسهم أو وعداً بالعائد. وستتيح الإفصاحات التالية اختبار استدامة المساهمات المختلفة بدلاً من الاعتماد على نسبة رئيسية واحدة. Gabriel Nicolaev – CyGuru
Gabriel Nicolaev – CyGuru